


Как получить максимальную господдержку по ПДС?
До конца года участники программы долгосрочных сбережений (ПДС) еще могут сделать взносы, необходимые для получения максимальной государственной поддержки за 2026 год. Софинансирование взносов — главное преимущество программы, и с ростом числа вкладчиков ПДС его объем растет. За взносы, сделанные в 2025 году, государство перечислило участникам программы 165,9 млрд руб. — в три раза больше, чем за первый год, когда софинансирование составило 52 млрд руб. Рассказываем, сколько нужно внести, чтобы в следующем году получить максимальную господдержку.
Сколько можно накопить с ПДС?
Размер будущих сбережений зависит от дохода гражданина и суммы, которую он готов регулярно направлять в программу. Покажем на трех примерах, как могут выглядеть результаты для людей с разным уровнем дохода. Расчеты являются ориентировочными.
Определить потенциальный объем сбережений с учетом ваших параметров можно с помощью калькулятора ПДС на сайте НПФ «БУДУЩЕЕ».
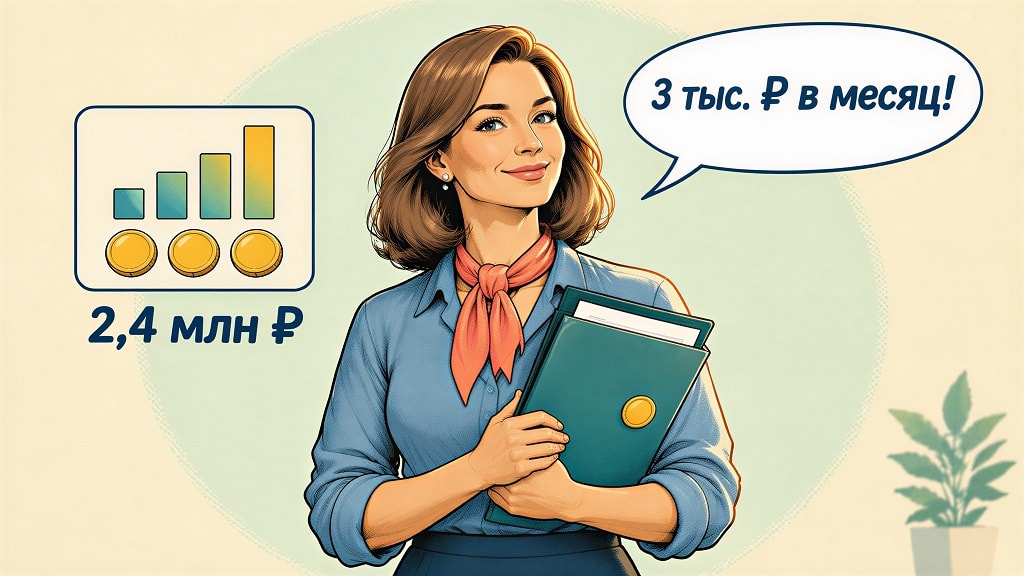
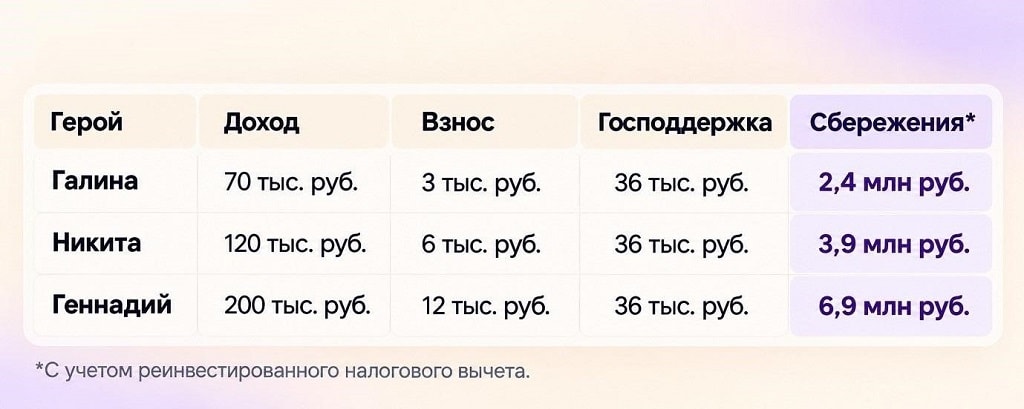
Галина, 40 лет, работает секретарем и получает 70 тыс. руб. в месяц.
Галина не готова направлять на долгосрочные сбережения большую часть зарплаты, поэтому выбирает комфортную для себя сумму — 3 тыс. руб. в месяц. За год она внесет 36 тыс. руб. — ровно столько, сколько нужно для получения максимального софинансирования при ее уровне дохода. За 15 лет она сможет накопить почти 2,3 млн руб. Если она будет ежегодно возвращать налоговый вычет обратно в программу, итоговая сумма может составить более 2,4 млн руб.
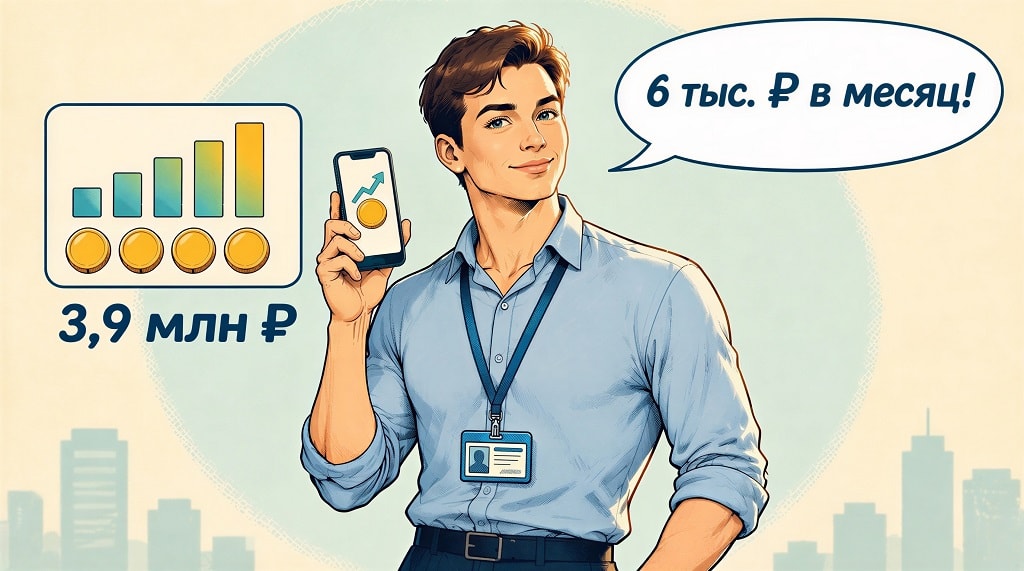
Никита, 25 лет, работает менеджером и получает 120 тыс. руб. в месяц.
Сейчас Никита может откладывать около 6 тыс. руб. ежемесячно — эта сумма при его доходе позволит получать максимальное софинансирование. За 15 лет его сбережения могут составить почти 3,6 млн руб. Если возвращать налоговый вычет в ПДС, сумма может составить порядка 3,9 млн руб.
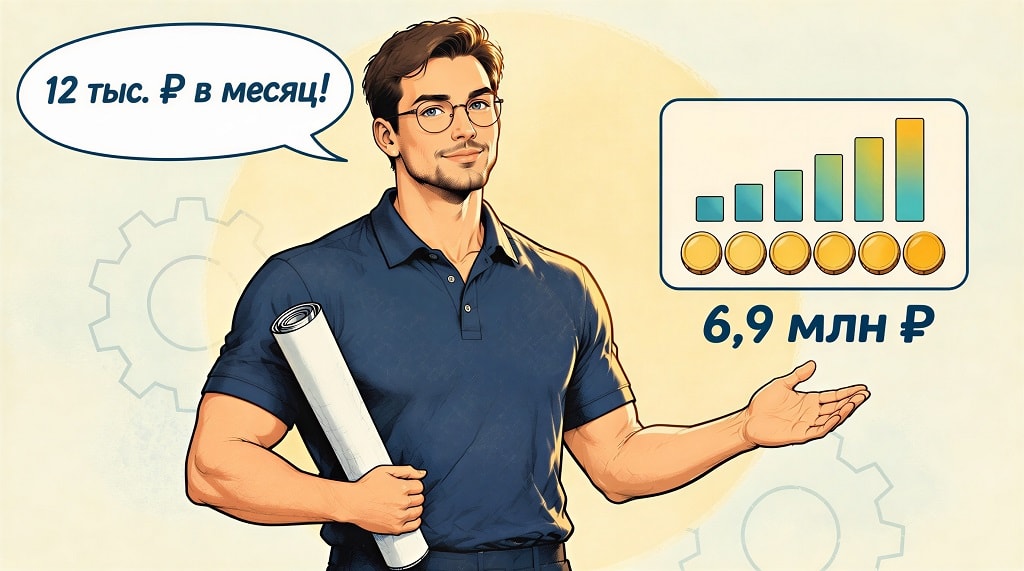
Геннадий, 32 года, работает инженером и получает 200 тыс. руб. в месяц.
Его доход позволяет направлять в ПДС по 12 тыс. руб. ежемесячно. За год он внесет 144 тыс. руб. — это необходимая сумма для получения максимальных 36 тыс. руб. господдержки при его уровне дохода. За 15 лет сбережения могут составить около 6,2 млн руб., а при возврате налогового вычета обратно в программу — почти 6,9 млн руб.
Сколько нужно вносить, чтобы получить максимум по ПДС?
ПДС — это инструмент для формирования капитала за 15 лет с государственным софинансированием в течение первых 10 лет программы. Собственные взносы и господдержка инвестируются и приносят доход. Кроме того, с вложений можно получить налоговый вычет и реинвестировать его в ПДС. Также в ПДС можно перевести пенсионные накопления, сформированные в системе обязательного пенсионного страхования с 2002 года. Таким образом, итоговая сумма сбережений складывается из нескольких компонентов.
Чтобы получить право на государственную поддержку, достаточно внести на счет ПДС не менее 2 тыс. руб. в течение календарного года.
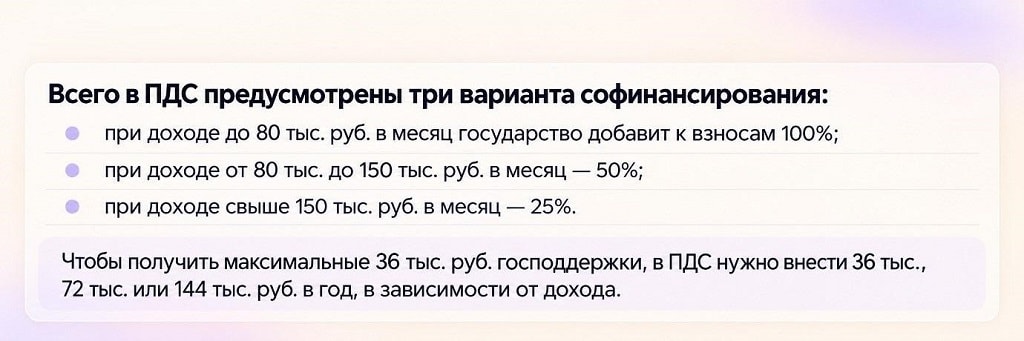
Размер софинансирования зависит от среднемесячного официального дохода гражданина за предыдущий календарный год — до вычета НДФЛ.
При расчете дохода учитываются не только заработная плата, но также:
- премии,
- бонусы,
- надбавки,
- различные доплаты,
- отпускные,
- больничные,
- доходы по договорам ГПХ,
- доходы от сдачи недвижимости в аренду,
- проценты по банковским вкладам,
- дивиденды,
- доходы по ценным бумагам и иные доходы, полученные в России и за рубежом.
Например, если зарплата до вычета НДФЛ составляет 70 тыс. руб. в месяц, а дополнительно человек получает 20 тыс. руб. от сдачи квартиры, его среднемесячный доход для расчета господдержки составит 90 тыс. руб., что позволит ему претендовать на государственное софинансирование в размере 50% от внесенной суммы.
При этом в расчет дохода в рамках программы не включаются:
- доходы от продажи и дарения имущества,
- выигрыши,
- социальные выплаты,
- пенсии,
- материнский капитал,
- алименты и другие поступления, не облагаемые НДФЛ в соответствии с Налоговым кодексом РФ.
Чтобы определить среднемесячный доход, учитываемый при расчете господдержки, нужно сложить все поступления за предыдущий календарный год и разделить полученную сумму на 12 месяцев.
Два договора — одна господдержка
Если человек открыл несколько договоров ПДС в разных НПФ, господдержка рассчитывается совокупно по всем его договорам. Максимальный размер софинансирования составляет 36 тыс. руб. в год на одного участника, а не на каждый договор. При этом господдержка распределяется между договорами пропорционально сумме внесенных средств.
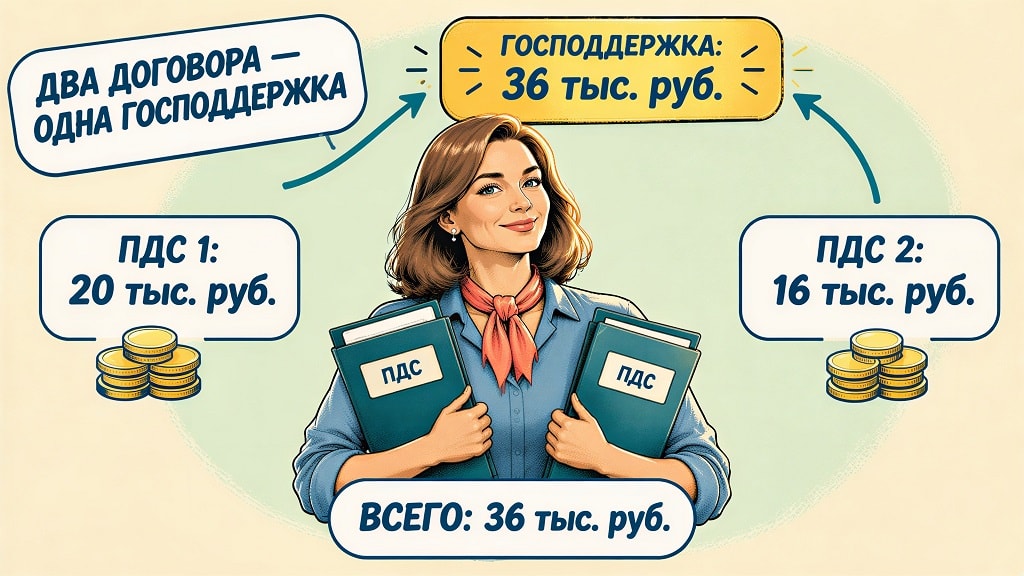
Анна внесла 20 тыс. руб. в один ПДС и 16 тыс. руб. в другой. Всего — 36 тыс. руб. При доходе до 80 тыс. руб. государство добавит еще 36 тыс. руб., распределив эту сумму между договорами пропорционально взносам.
ПДС в пользу ребенка
Если договор ПДС заключен в пользу ребенка (до достижения 18 лет или 24 лет, если он обучается очно), софинансирование рассчитывается по тем же правилам, что и для собственного договора. При этом лимит налогового вычета выше — его можно оформить со взносов до 500 тыс. руб. в год для каждого родителя. Для договора в пользу себя или другого взрослого максимальная сумма взносов, с которой можно получить налоговый вычет, — 400 тыс. руб. Таким образом, если родители внесут в ПДС по 500 тыс. руб., на семью можно получить налоговый вычет с 1 млн руб.
Когда господдержка поступает на счет?
Государственная поддержка по ПДС поступает в НПФ до конца июля года, следующего за годом внесения взносов. После этого фонд зачисляет средства на ПДС-счета участников программы.
Важно учитывать долгосрочный характер программы. Если договор долгосрочных сбережений прекращается досрочно по инициативе участника, право на господдержку может быть утрачено полностью. При этом в особых жизненных ситуациях без каких-либо штрафов можно использовать сбережения досрочно, например для оплаты дорогостоящего лечения или при потере кормильца.
Кроме того, первые выплаты по ПДС можно начать получать при достижении предпенсионного возраста: 55 лет для женщин и 60 лет для мужчин, даже если с момента заключения договора еще не прошло 15 лет.
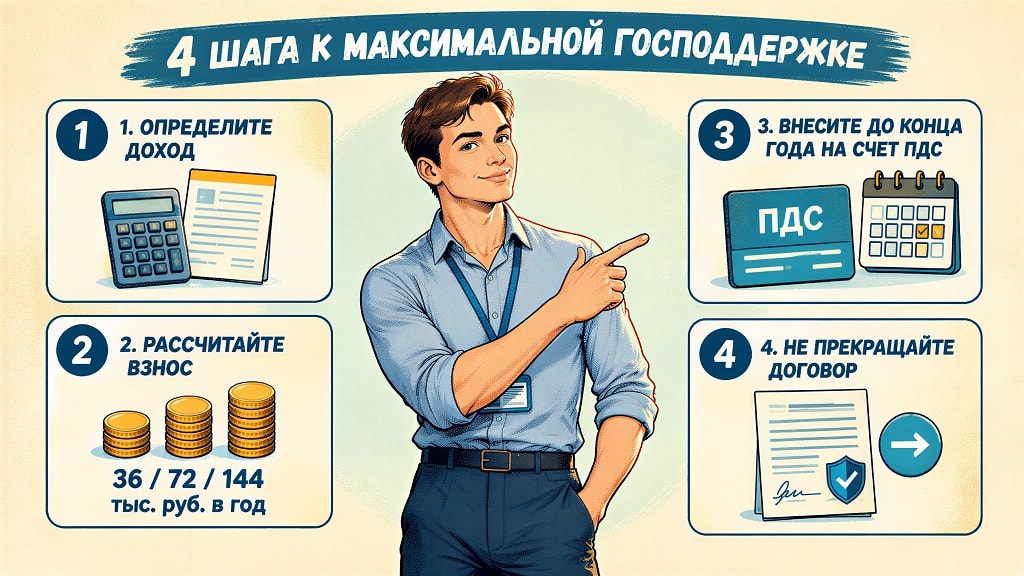
4 шага к максимальной господдержке
Чтобы воспользоваться софинансированием по максимуму, достаточно сделать следующее:
- определите свой среднемесячный доход за предыдущий календарный год, полученный из всех учитываемых источников поступлений;
- рассчитайте необходимую сумму взноса в зависимости от уровня дохода — 36 тыс., 72 тыс. или 144 тыс. руб. в год;
- внесите эту сумму на счет ПДС до конца календарного года;
- не прекращайте договор досрочно.
Финальный совет: не ограничивайте взносы суммой, необходимой для получения максимальной господдержки. Если финансовые возможности позволяют, можно направлять в программу больше — дополнительные взносы позволят увеличить объем сбережений и в итоге помогут сформировать больший капитал. При этом важно соотносить размер взносов с текущими доходами и расходами.

