


Пенсионные накопления в выписке о состоянии индивидуального лицевого счета с «Госуслуг»: 4 пункта, которые стоит проверить
 Фото — Magnific
Каждый россиянин имеет возможность бесплатно получить выписку о состоянии индивидуального лицевого счета (ИЛС) в Социальном фонде России (СФР). Именно в этой выписке человек увидит, есть ли у него пенсионные накопления. Ее можно заказать на портале «Госуслуги», в МФЦ или СФР. Разбираемся, какие данные представлены в документе и на что обратить внимание.
Пенсионные накопления сформировались у граждан 1967–1997 годов рождения, официально работавших в 2002–2013 годах. В этот период часть страховых взносов работодателя в размере от 2 до 6% зарплаты направлялась не только на страховую пенсию, но и на формирование накопительной. С 2014 года страховые взносы на накопительную пенсию были заморожены: новые пенсионные накопления за счет обязательных взносов работодателей не формируются.
Но накопленные ранее средства могут находиться в системе обязательного пенсионного страхования (ОПС) как в СФР, так и в НПФ и продолжать инвестироваться. Поэтому их сумма может расти, даже если новые взносы уже не поступают.
Итак, вы получили выписку из лицевого счета в СФР. На что стоит обратить внимание?
1. Кто управляет накоплениями
На титульной странице выписки указаны основные сведения: ФИО, дата рождения, номер СНИЛС, количество пенсионных баллов, общий трудовой стаж, а также информация о наличии оснований для досрочного выхода на пенсию.
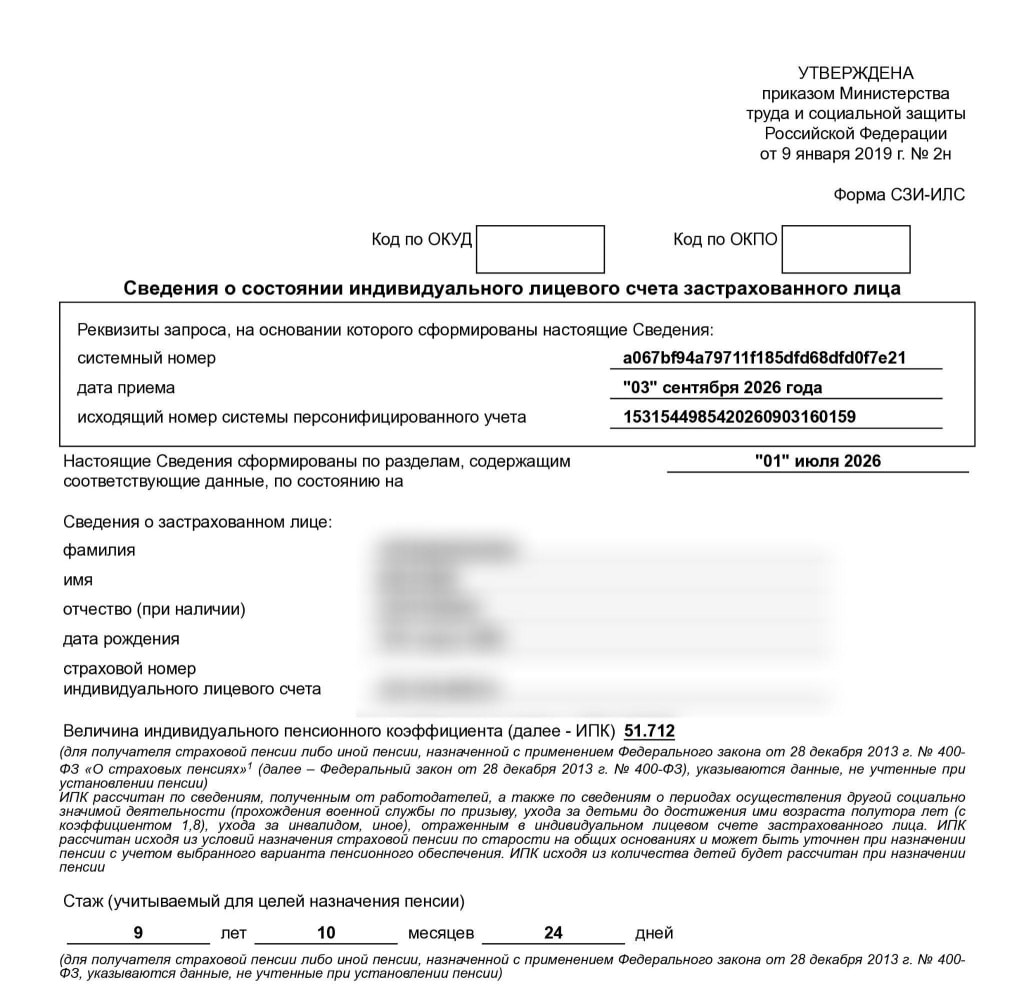 Титульная страница выписки
Далее приведены данные об индивидуальном пенсионном коэффициенте (ИПК), местах работы и стаже на каждом из них, а также о сумме направленных работодателем страховых взносов начиная с 2015 года.
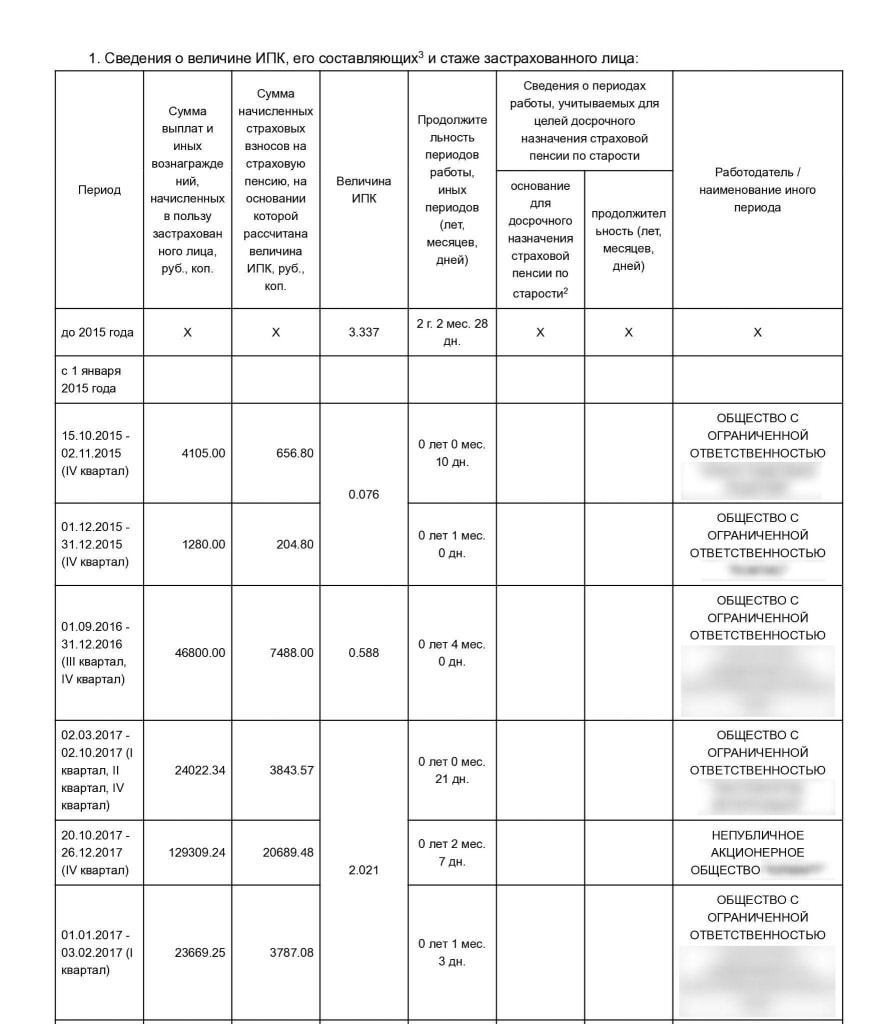 Вторая страница выписки
Следом, в пункте номер 2, указаны сведения о стаже и страховых взносах работодателей — с 2002 по 2015 годы.
Сведения о пенсионных накоплениях начинаются только с пункта 3 выписки. Первое, на что стоит обратить внимание, какая организация управляет накопительной пенсией.
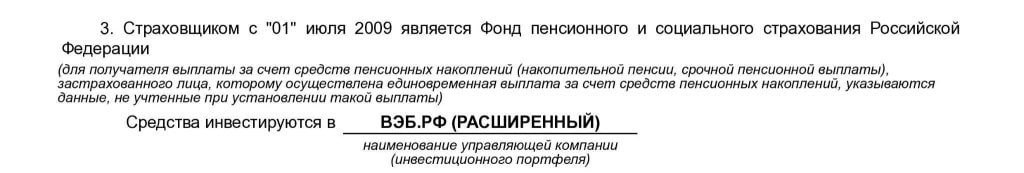 Фрагмент выписки с информацией об управляющей компании
Если гражданин никогда не переводил пенсионные накопления в НПФ, чаще всего они остаются в СФР. В этом случае, а также если человек сам перевел накопления в СФР, их инвестированием занимается государственная управляющая компания ВЭБ.РФ.
В случае если человек выбрал НПФ и перевел туда накопления, средства передаются выбранному фонду: они инвестируются и приносят доход.
Накопления можно использовать, например перевести в программу долгосрочных сбережений. Если этого не сделать, средства будут оставаться в системе ОПС и при достижении установленного пенсионного возраста (55 лет для женщин и 60 лет для мужчин) их можно будет забрать.
Эта информация особенно важна для тех, кто давно или никогда не интересовался своими накоплениями: выписка позволяет быстро проверить, где они находятся и кто ими управляет.
2. Сколько у гражданина накоплений
Первая цифра, на которую стоит обратить внимание в выписке, — сумма страховых взносов на финансирование накопительной пенсии. Это средства, которые работодатели перечисляли за сотрудников в 2002–2013 годах для формирования их пенсионных накоплений. Именно они стали первоначальной суммой, которая затем инвестировалась и увеличивалась за счет инвестиционного дохода.
Вместе с тем эта сумма будет отличаться от итогового размера накоплений. Например, если за время работы гражданина на его накопительную пенсию было перечислено 100 тыс. руб., это не означает, что сегодня на счете находится ровно столько же: средства увеличились за счет инвестиционного дохода.
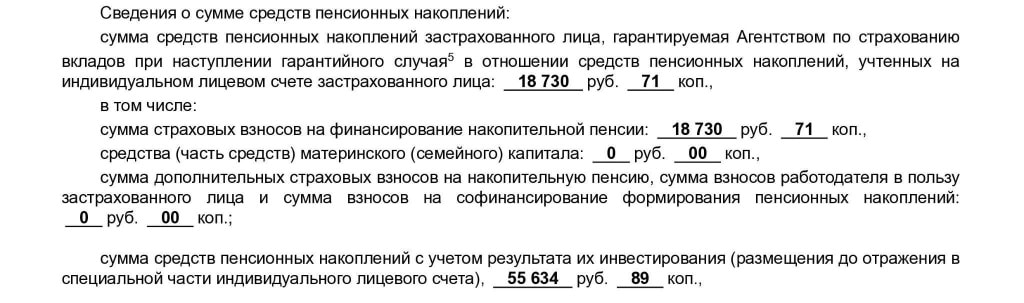 Фрагмент выписки, где представлены сумма средств пенсионных накоплений и итоговый размер накоплений с учетом результата инвестирования средств
3. Периоды фиксирования накопительной пенсии
Пенсионные накопления продолжают инвестироваться, а инвестиционный доход по ним фиксируется один раз в пять лет. Момент, когда результат инвестирования закрепляется за гражданином и становится частью его пенсионных накоплений, называется фиксингом. Знать год фиксинга важно, если вы планируете переводить накопления в другой фонд, например в программу долгосрочных сбережений (ПДС).
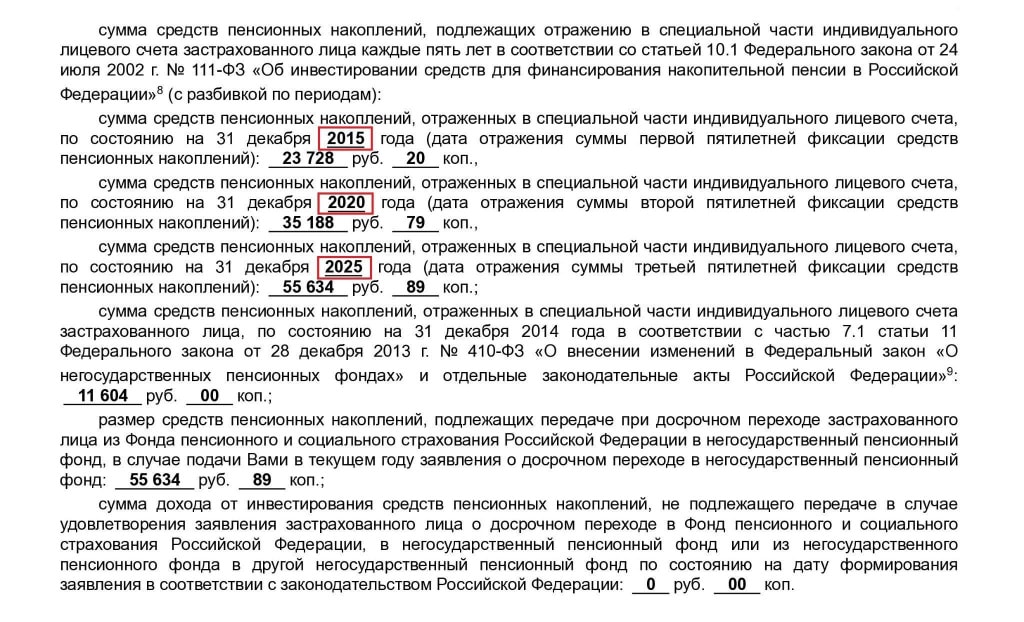 Фрагмент из выписки ИЛС, где указаны периоды фиксации средств
Перевод накоплений в ПДС дает возможность объединить эти средства с личными взносами и господдержкой. Программа позволяет самостоятельно выбрать срок и формат выплат, получить досрочный доступ к средствам в особых жизненных ситуациях. Кроме того, сбережения могут быть переданы по наследству. В системе ОПС досрочное получение средств не предусмотрено, а единовременная выплата возможна, если размер накопительной пенсии составляет не более 10% прожиточного минимума пенсионера.
Перейти к другому страховщику можно двумя способами. Срочный переход происходит через пять лет после года подачи заявления: накопления передаются новому страховщику вместе с инвестиционным доходом, зафиксированным по итогам пятилетнего периода. При досрочном переходе (то есть ранее пятилетнего срока) часть дохода, полученного с момента последнего фиксинга, теряется.
Представим, что Мария решила перевести накопления в год фиксинга. На ее счете было 100 тыс. руб., включая инвестиционный доход. В этом случае вся сумма — 100 тыс. руб. — переходит в новый фонд.
Никита переводит накопления во второй год пятилетнего периода. На его счете уже есть 150 тыс. руб. накоплений и еще 10 тыс. руб. инвестиционного дохода. При досрочном переходе в другой фонд эти 10 тыс. руб. будут потеряны — в новый фонд перейдет только 150 тыс. руб.
Если у вас есть мысль сменить фонд, перед подачей заявления обязательно стоит проверить дату последнего фиксинга и понять, когда наступит следующий, чтобы избежать потерь.
Примечательно, что если перевести пенсионные накопления в ПДС в том же НПФ, инвестиционный доход за текущий период не теряется.
4. Сколько накоплений с инвестиционным доходом
Выписка показывает сумму пенсионных накоплений с учетом заработанного инвестиционного дохода, которая была зафиксирована на определенную дату. После этой даты накопления продолжают работать, и на них начисляется новый доход. Пока он не зафиксирован, в выписке его может не быть.
 Фото — Magnific
Поэтому цифры в выписке и в личном кабинете НПФ могут отличаться. Первая показывает зафиксированную сумму, вторая — сколько накоплений есть с учетом текущего инвестиционного результата. Если хочется узнать, сколько накоплений с учетом инвестирования есть сейчас, за этой информацией лучше обратиться в НПФ или в отделение СФР (если средства находятся там).
Выписка из СФР — это навигатор: по ней можно понять, где находятся ваши накопления, сколько уже сформировано, когда зафиксирован инвестиционный доход и когда ждать следующую фиксацию. Эта информация позволит оценить состояние накоплений и принять решение о дальнейших действиях с ними.

